
Para ejecutivos internacionales de grandes multinacionales, deportistas de élite o family offices en fase de reestructuración patrimonial, la fórmula del arrendamiento con opción de compra (Rent-to-Own) se ha consolidado como un instrumento jurídico de alta precisión. Esta estructura permite a los inquilinos evaluar la idoneidad de una finca prime antes de comprometer un desembolso multimillonario, mientras que para los propietarios representa una vía para monetizar activos de difícil rotación inmediata, asegurando primas elevadas y compromisos de mejora patrimonial.
1. La anatomía del contrato de ‘Rent-to-Own’ en residencias de súper lujo
A diferencia de un alquiler residencial ordinario regulado por la Ley de Arrendamientos Urbanos (LAU), el contrato mixto de Rent-to-Own descansa sobre la autonomía de la voluntad del Código Civil, combinando un contrato de arrendamiento de duración determinada (habitualmente entre 2 y 5 años) con un derecho de opción de compra unilateral a favor del arrendatario.
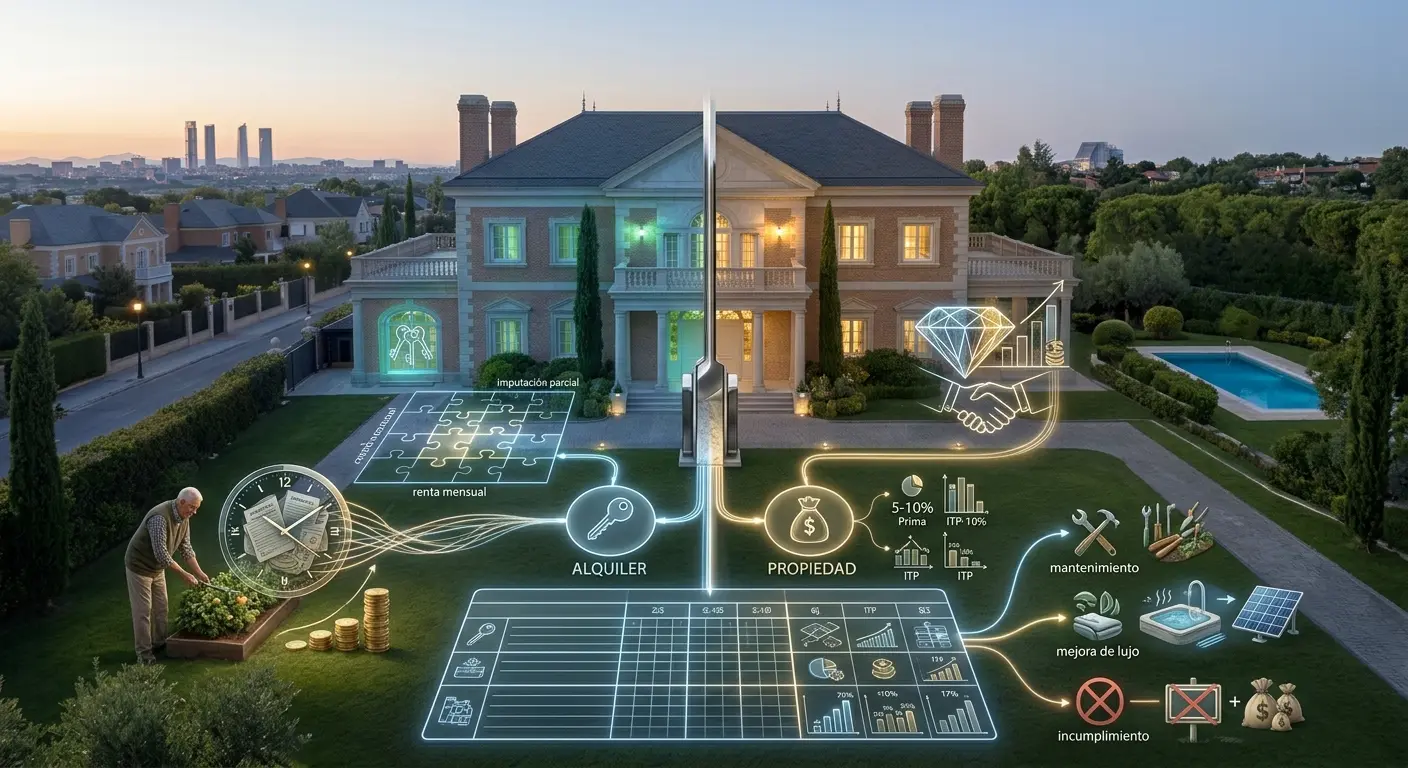
- La Prima de Opción: Es la cantidad económica a fondo perdido que el inquilino abona al propietario en el momento de la firma para adquirir el derecho exclusivo de comprar el inmueble a un precio prefijado durante un plazo determinado. En el segmento prime de La Moraleja, esta prima suele oscilar entre el 5% y el 10% del valor total de la opción.
- La Renta Mensual y su imputación parcial: Una parte de la merced mensual pagada en concepto de alquiler se pacta contractualmente como deducible del precio final de compraventa (el descuento por alquiler acumulado), lo que incrementa el compromiso financiero del inquilino y reduce el principal pendiente en el momento de la escritura pública.
2. Fiscalidad de la prima de opción y de la renta en el arrendador
La recepción de los flujos económicos derivados de esta estructura exige una estricta planificación fiscal por parte del arrendador, ya sea persona física (IRPF) o sociedad patrimonial (Impuesto sobre Sociedades):
                        ┌────────────────────────────────────────────────────────┐
                        │        TRIBUTACIÓN DE LOS INGRESOS EN EL ARRENDADOR    │
                        └───────────────────────────┬────────────────────────────┘
                                                    │
                 ┌──────────────────────────────────┴──────────────────────────────────┐
                 │                                                                     │
                 ▼                                                                     ▼
┌─────────────────────────────────┐                                   ┌──────────────────────────────────┐
│         PRIMA DE OPCIÓN         │                                   │          RENTA MENSUAL           │
└────────────────┬────────────────┘                                   └────────────────┬─────────────────┘
                 │                                                                     │
  • Tributa como ganancia patrimonial                                   • Tributa como rendimiento del
    (si el inquilino no ejerce la opción)                                 capital inmobiliario (IRPF) o
  • O minoración del precio de venta                                      ingreso ordinario (IS).
    (si se ejecuta la compraventa).                                     • Aplica deducción por gastos deducibles.
- Tratamiento de la Prima en el IRPF / IS:
- Si el arrendatario ejerce finalmente la opción de compra, la prima abonada al inicio deja de considerarse un rendimiento independiente y pasa a minorar el valor de adquisición de la finca, integrándose dentro de la ganancia o pérdida patrimonial global de la venta del inmueble.
- Si el arrendatario renuncia a ejercer la opción, la prima retenida por el propietario constituye una ganancia patrimonial no derivada de transmisión en el ejercicio en que caduque el derecho, tributando en la base general del IRPF (o como beneficio en Sociedades si el titular es una mercantil).
- Imputación de las rentas periódicas: Las mensualidades cobradas durante el periodo de alquiler tributan rigurosamente como rendimientos del capital inmobiliario (con aplicación de los gastos deducibles ordinarios de conservación, IBI y seguros) hasta el mismo instante en que se perfecciona la opción de compra.
3. El impacto en el Impuesto sobre Transmisiones Patrimoniales (ITP) al ejercitar la opción
El momento crítico de la ejecución del derecho de opción de compra desencadena obligaciones tributarias autonómicas específicas en la Comunidad de Madrid:
- Tributación bifásica: La concesión inicial del derecho de opción de compra sobre un inmueble está sujeta al Impuesto sobre Transmisiones Patrimoniales Onerosas (ITP) en la modalidad de transmisiones de derechos, calculado sobre el importe de la prima de opción satisfecha.
- La liquidación definitiva de la compraventa: Cuando el inquilino ejecuta la opción, se devenga de nuevo el ITP (o el IVA si el transmitente es un empresario profesional sujeto al impuesto y el inmueble es de primera entrega). La base imponible sobre la que se aplicará el tipo impositivo autonómico (generalmente el 6% en la Comunidad de Madrid) será el precio total de adquisición convenido en el contrato, descontando —según la doctrina administrativa y registral— las cantidades que ya hubieran tributado previamente como transmisiones de derechos o aquellos importes de la prima que figuren integrados en el precio final.
4. El régimen contractual de las mejoras y reformas en fincas ‘prime’
Una de las particularidades más complejas en los contratos de Rent-to-Own sobre mansiones de gran valor en La Moraleja radica en la ejecución de obras de modernización, domótica avanzada, piscinas o reformas de interiorismo acometidas por el arrendatario durante su estancia:
┌──────────────────────────────────────┬──────────────────────────────────┬─────────────────────────────────────────────────┐
│ Naturaleza de la Mejora / Obra       │ Criterio Contractual Habitual    │ Consecuencia Jurídica y Fiscal                  │
├──────────────────────────────────────┼──────────────────────────────────┼─────────────────────────────────────────────────┤
│ Obras de habitabilidad y conservación│ A cargo del arrendatario o pacto │ Obligación legal ordinaria según LAU y Código   │
│ (mantenimiento de jardines y fachadas)│ de compensación con la renta.   │ Civil sin derecho a indemnización final.        │
├──────────────────────────────────────┼──────────────────────────────────┼─────────────────────────────────────────────────┤
│ Mejoras de lujo y valor añadido      │ Autorización expresa previa del  │ Compensación económica del valor residual o     │
│ (instalación de spas, placas solares)│ propietario (prohibición de obra │ deducción pactada del precio final si se        │
│                                      │ sin licencia municipal).         │ ejerce la opción de compra.                     │
├──────────────────────────────────────┼──────────────────────────────────┼─────────────────────────────────────────────────┤
│ Incumplimiento de opción por parte   │ Adquisición de la mejora por el  │ El propietario consolida la obra sin deber      │
│ del inquilino                        │ propietario sin indemnización    │ abonar compensación, salvo pacto expreso        │
│                                      │ compensatoria (salvo pacto).     │ contrario en el contrato original.              │
└──────────────────────────────────────┴──────────────────────────────────┴─────────────────────────────────────────────────┘
- Cláusulas de autorización y titularidad de las obras: El contrato debe delimitar con precisión milimétrica que cualquier obra mayor o alteración estructural en la parcela (como la construcción de anexos bajo rasante o actualización de envolventes térmicas) requiere la autorización escrita del propietario y la obtención de las licencias preceptivas en el Ayuntamiento de Alcobendas.
- ¿Qué ocurre si la compra no llega a ejecutarse?: Si tras el periodo de alquiler el inquilino decide no comprar la mansión, las mejoras incorporadas a la finca suelen quedar en beneficio de la propiedad sin derecho a reembolso, a menos que el contrato contemple una cláusula de compensación por el incremento de valor (plusvalía neta de la mejora). Para blindar la seguridad jurídica de ambas partes, los despachos especializados del corredor norte establecen inventarios notariales previos y anejos técnicos detallados, evitando así litigios civiles sobre el estado de entrega del activo al término del plazo de transición.

