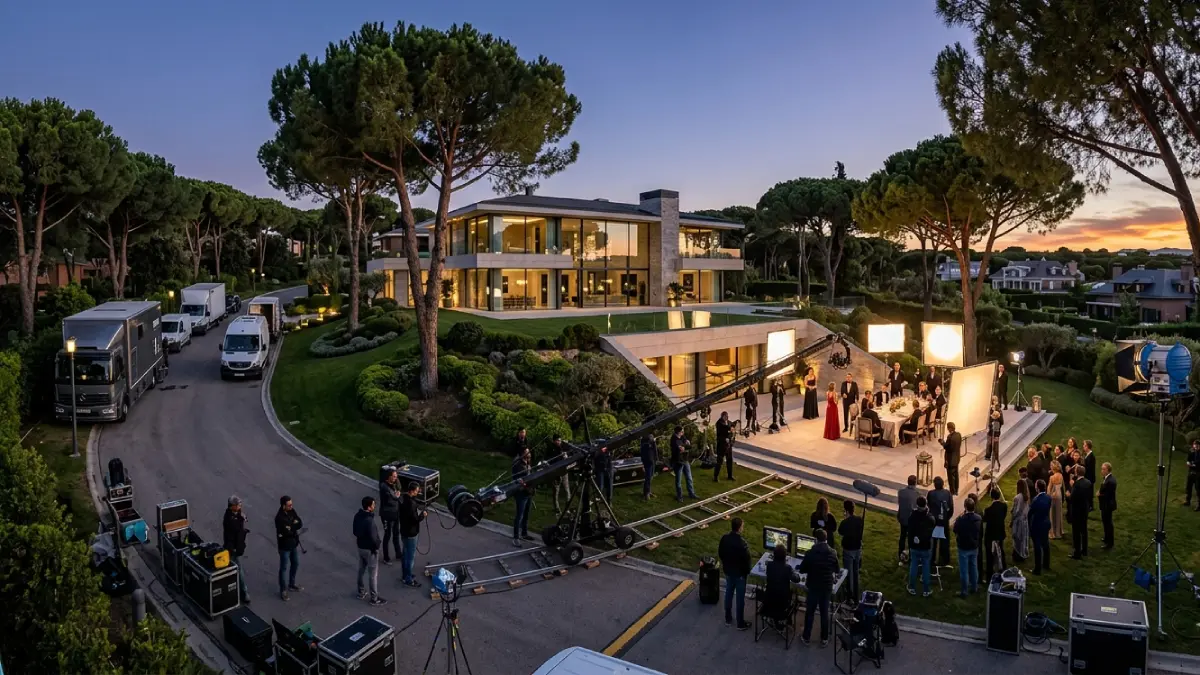
La cesión temporal de estas residencias para rodajes cinematográficos, grabación de spots publicitarios o la celebración de eventos de reputación corporativa representa un negocio altamente lucrativo que genera miles de euros diarios. Sin embargo, la brevedad de estos arrendamientos impone una compleja fiscalidad donde la linde entre la mera cesión patrimonial y la actividad económica determina la obligatoriedad de repercutir el IVA y la liquidación impositiva en el IRPF o el Impuesto sobre Sociedades.
1. El mercado de localizaciones: Cachés diarios y comparativa internacional
El alquiler por días o semanas para uso audiovisual no se rige por las dinámicas del mercado residencial tradicional. Las tarifas se fijan en función de los metros cuadrados, la arquitectura del inmueble, el volumen de la producción y el impacto logístico (paso de camiones de iluminación, cáterin y equipos de más de 50 personas).
- Tarifas en La Moraleja: El arrendamiento para rodajes publicitarios de un día (10 a 12 horas) en una villa prime oscila entre los 3.000 € y 6.000 € diarios, mientras que para largometrajes o series de televisión con presencia prolongada de platós efímeros las cifras alcanzan entre 8.000 € y 15.000 € por jornada. Para eventos corporativos privados de alta gama, las tarifas parten de un mínimo de 5.000 € por jornada.
- Comparativa regional y global:
- Soto de Viñuelas / Ciudalcampo (Madrid): De 2.000 € a 4.500 €/día (mayor superficie de terreno pero menor exclusividad arquitectónica urbana).
- Pedralbes / Sant Cugat (Barcelona): De 3.500 € a 7.000 €/día (alta demanda para spots del sector automoción y moda).
- Beverly Hills / Bel-Air (Los Ángeles): De 10.000 $a 30.000$/día (mercado altamente regulado por el sindicato de localizadores y permisos municipales específicos).
2. Encuadre tributario: Rendimiento del capital inmobiliario vs. Actividad económica
La determinación del tipo de rendimiento en la declaración de impuestos del propietario depende directamente de la naturaleza de los servicios prestados durante la cesión del inmueble:
                      ┌──────────────────────────────────────────────┐
                      │    NATURALEZA DE LA CESIÓN DE LA VIVIENDA    │
                      └──────────────────────┬───────────────────────┘
                                             │
               ┌─────────────────────────────┴─────────────────────────────┐
               │                                                           │
               ▼                                                           ▼
┌──────────────────────────────┐                            ┌──────────────────────────────┐
│  MERA CESIÓN DEL INMUEBLE    │                            │ ARRENDAMIENTO CON SERVICIOS  │
│    (Sin servicios hoteleros) │                            │    (Hospedaje / Limpieza)    │
└──────────────┬───────────────┘                            └──────────────┬───────────────┘
               │                                                           │
  • Rendimiento del Capital Inmobiliario                                      • Rendimiento de Actividad Económica
  • Sin reducción del 60%/50% por vivienda habitual                          • Requiere ordenación de medios
  • No exento de IVA si el uso es distinto de vivienda                        • Sujeto a retención e IVA (21%)
- Rendimientos del Capital Inmobiliario (IRPF): Si el propietario persona física se limita a ceder el espacio a la productora o agencia de eventos sin prestar servicios complementarios de hostelería o gestión, los ingresos se califican como rendimientos del capital inmobiliario.
- Atención a la reducción: No resulta aplicable la reducción por arrendamiento de vivienda habitual (del 50% al 60%), ya que el uso otorgado por la productora es distinto del de vivienda permanente.
- Rendimientos de Actividad Económica: Se califica como actividad económica cuando el propietario ofrece servicios propios de la industria hostelera (limpieza continua durante el rodaje, servicio de cáterin propio, personal de seguridad contratado directamente o gestión logística del rodaje). Si además se cuenta con una persona contratada con contrato laboral y a jornada completa para la gestión de las localizaciones, la calificación de actividad económica es imperativa.
3. La obligación de repercutir el 21% de IVA
A diferencia del alquiler residencial tradicional —que se encuentra exento de IVA según el artículo 20.Uno.23º de la Ley del IVA—, el arrendamiento de inmuebles para rodajes, sesiones fotográficas o eventos corporativos está plenamente sujeto y no exento del Impuesto sobre el Valor Añadido.
- Tipo impositivo: El propietario (sea persona física o jurídica) está obligado a emitir factura formal a la productora o empresa organizadora aplicando el 21% de IVA.
- Alta en el censo de empresarios (Modelo 036/037): La persona física que alquile su casa para un rodaje puntual debe darse de alta en el censo de empresarios de la Agencia Tributaria (Epígrafe IAE correspondiente a alquiler de bienes inmuebles) para poder facturar y presentar las declaraciones trimestrales de IVA (Modelo 303) y el resumen anual (Modelo 390).
- Retención a cuenta del IRPF: La productora o empresa arrendataria, al actuar como sujeto pasivo corporativo, tiene la obligación legal de practicar la retención a cuenta del IRPF/IS (actualmente fijada en el 19%) sobre la base imponible del alquiler e ingresarla en la Hacienda pública mediante el Modelo 115.
4. Imputación fiscal: Persona física vs. Sociedad patrimonial
La estructura societaria a través de la cual se perciben los fondos altera significativamente la carga fiscal final para las grandes fortunas:
┌─────────────────────────┬──────────────────────────────────┬─────────────────────────────────────────────────┐
│ Figura Jurídica         │ Impuesto Aplicable               │ Carga Fiscal y Deducibilidad                    │
├─────────────────────────┼──────────────────────────────────┼─────────────────────────────────────────────────┤
│ Persona Física          │ IRPF                             │ Los ingresos se integran en la base general    │
│                         │ (Escala progresiva hasta el 47%) │ (alcanzando el tipo marginal del 47% en la      │
│                         │                                  │ Com. de Madrid). Deducibilidad restringida      │
│                         │                                  │ de gastos estrictamente asociados al rodaje.    │
├─────────────────────────┼──────────────────────────────────┼─────────────────────────────────────────────────┤
│ Sociedad Patrimonial    │ Impuesto sobre Sociedades        │ Tipo gravamen del 25% sobre el beneficio neto.   │
│                         │ (Tipo nominal del 25%)           │ Permite deducir gastos de conservación,         │
│                         │                                  │ amortización del inmueble, suministros y        │
│                         │                                  │ servicios de adecuación para las producciones. │
└─────────────────────────┴──────────────────────────────────┴─────────────────────────────────────────────────┘
- Riesgo de la imputación por uso propio (Operaciones Vinculadas): Si el inmueble está a nombre de una sociedad patrimonial y el socio mayoritario reside habitualmente en él, la cesión temporal para un rodaje exige imputar correctamente a valor de mercado el uso personal que hace el socio durante el resto del año. La Agencia Tributaria exige que la sociedad facture al socio un alquiler a valor de mercado (arm’s length) para evitar la consideración de retribución en especie no declarada o cesión gratuita ilícita.
- Desgaste y coberturas de daños: La facturación a productoras debe prever contratos de localización (Location Agreements) blindados con pólizas de Seguro de Responsabilidad Civil General por importes no inferiores a 3 a 5 millones de euros, cubriendo posibles daños al patrimonio arbóreo, superficies de mármol o elementos arquitectónicos de valor histórico durante el montaje de focos y grúas de producción.

