
Las transacciones que superan la barrera de los tres millones de euros, especialmente en enclaves residenciales del norte como La Moraleja, responden hoy a complejas estrategias fiscales y corporativas donde operan family offices e inversores internacionales.
Lejos de enfriarse por la intervención estatal, el segmento prime y ultra-luxe mantiene dinámicas propias que esquivan los tradicionales indicadores del mercado residencial masivo. La confluencia de restricciones nacionales, contrapesos autonómicos y un apetito incesante del capital extranjero redefinen las reglas del juego en la cúspide del ladrillo madrileño.
El choque legislativo: Estatal vs. Autonómico en el sector prime
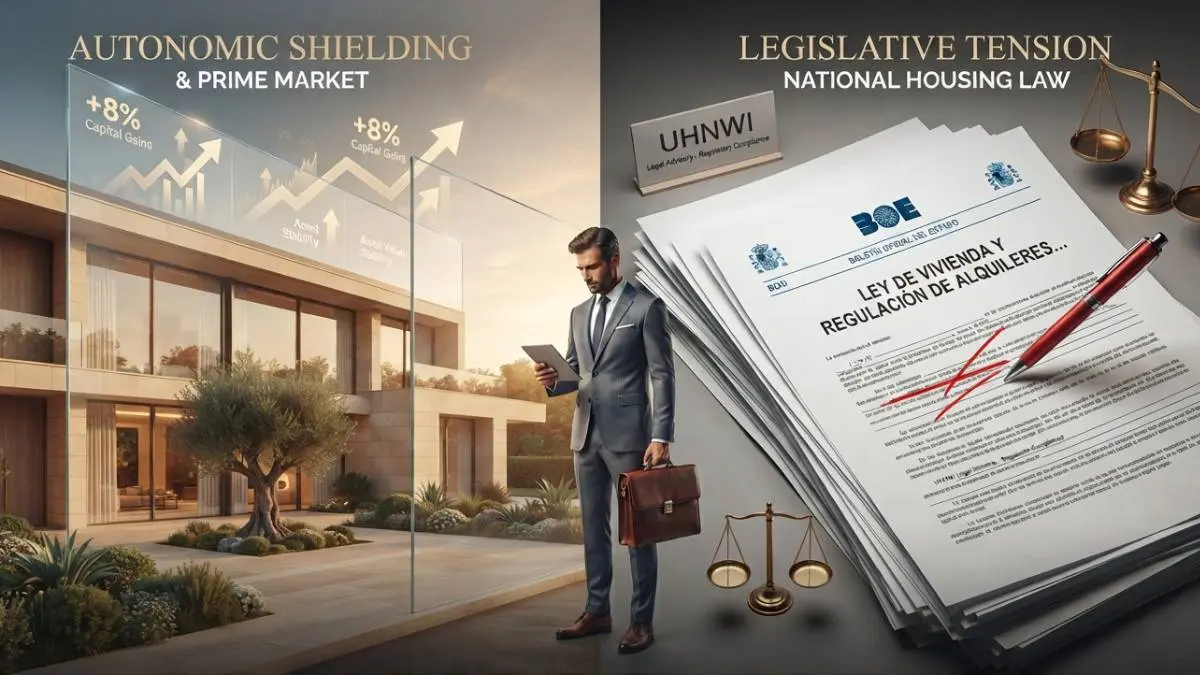
La dualidad normativa entre el Estado y el Gobierno regional genera un escudo de protección en Madrid que amortigua los aspectos más restrictivos de la legislación estatal en materia de alquileres y grandes tenedores.
- Inaplicación de topes de precios: A diferencia de las áreas declaradas tensionadas en otras comunidades autónomas, la negativa de Madrid a aplicar limitaciones severas a las rentas del alquiler preserva la rentabilidad de los activos de lujo, evitando la desinversión directa hacia otros mercados europeos.
- Seguridad jurídica para el gran tenedor: Los family offices y sociedades patrimoniales encuentran en el marco autonómico madrileño un entorno previsible, centrado en incentivos fiscales y en la atracción de capitales de alto poder adquisitivo frente al intervencionismo regulatorio nacional.
- El impacto invisible en la compraventa: La normativa estatal de vivienda afecta tangencialmente a las operaciones de compraventa superiores a tres millones de euros, dado que este segmento no responde a necesidades habitacionales convencionales, sino a estrategias de preservación de capital y refugio de valor.
Inversores internacionales y Family Offices: El nuevo tablero de juego
El perfil del comprador en el segmento ultra-luxe ha madurado significativamente. Los fondos soberanos, las grandes familias latinoamericanas y los vehículos de inversión europeos operan bajo estructuras societarias sumamente sofisticadas.
- Vehículos corporativos y blindaje patrimonial: La adquisición de mansiones y parcelas exclusivas ya no se realiza predominantemente a título personal, sino a través de family offices que exigen rigurosas auditorías legales y de cumplimiento normativo (compliance antiblanqueo de capitales).
- Desplazamiento hacia el alquiler de ultra-lujo: Ante la incertidumbre fiscal global, determinados perfiles optan por el arrendamiento temporal de alta gama —con rentas mensuales que superan los 20.000 euros— mientras consolidan su residencia fiscal en la capital atraídos por eventos de proyección internacional y estabilidad económica.
- Resiliencia frente a la macroeconomía: Los patrimonios netos elevados (HNWI y UHNWI) inmunizan sus carteras inmobiliarias frente a las subidas de tipos de interés, financiando las operaciones al contado o mediante estructuras financieras internacionales al margen de la banca minorista tradicional.
Perspectivas y retos para las grandes propiedades
El futuro inmediato de las urbanizaciones de élite pasa por la capacidad de adaptar el parque inmobiliario histórico a las exigencias de sostenibilidad internacional y los nuevos estándares de privacidad y seguridad digital. La escasez de suelo disponible en enclaves consolidados garantiza que, pese a los vaivenes legislativos, el ladrillo ultra-luxe en el norte de Madrid se mantenga como un activo refugio altamente cotizado y jurídicamente blindado a nivel regional.

