
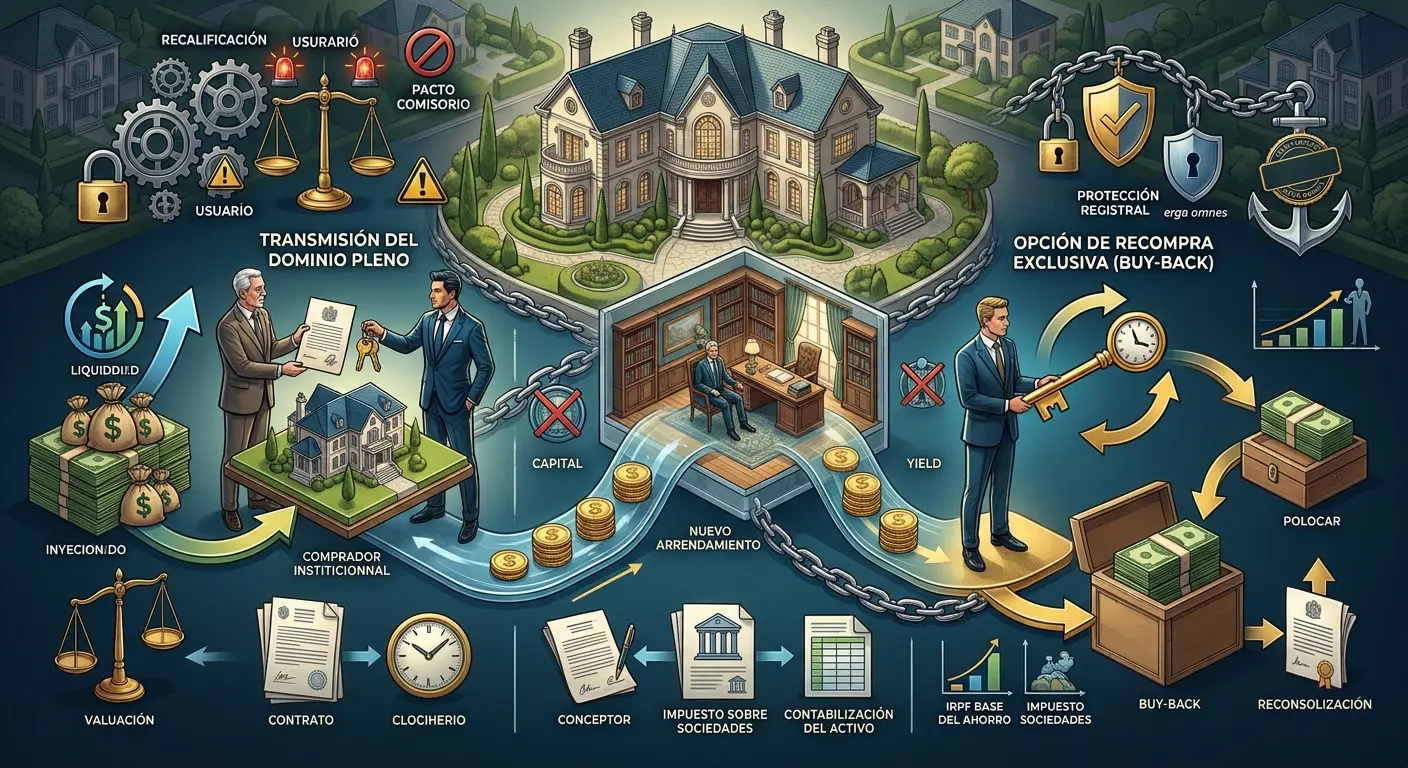
Cuando un family office o un propietario de alto patrimonio (UHNWI) precisa liberar capital circulante sin desprenderse del uso ni de la expectativa dominical sobre su residencia principal, la fórmula del Sale-and-Leaseback con Opción de Recompra (Reverse Rent-to-Own) se presenta como una alternativa estratégica a la financiación bancaria tradicional.
A través de esta arquitectura jurídica, el propietario transmite la titularidad de la finca a un inversor privado o fondo institucional, formalizando de forma simultánea un contrato de arrendamiento a largo plazo que incorpora un derecho exclusivo de recompra (buy-back option). Sin embargo, la articulación de estas operaciones exige un análisis técnico de alta precisión para evitar contingencias fiscales severas, riesgos de recalificación mercantil por usuraria o simulación de préstamo con pacto comisorio, y la afección de derechos de adquisición preferente.
1. La estructura contractual: Transmisión, arrendamiento y opción de recompra (Buy-Back)
El Reverse Rent-to-Own se articula mediante una unidad de negocio o un negocio jurídico complejo compuesto por tres pilares interconectados en escritura pública:
                               ┌──────────────────────────────────────────────┐
                               │       OPERACIÓN REVERSE RENT-TO-OWN          │
                               └──────────────────────┬───────────────────────┘
                                                      │
         ┌────────────────────────────────────────────┼────────────────────────────────────────────┐
         │                                            │                                            │
         ▼                                            ▼                                            ▼
┌──────────────────────────────┐            ┌──────────────────────────────┐            ┌──────────────────────────────┐
│  1. COMPRAVENTA DE LA FINCA  │            │ 2. ARRENDAMIENTO DE INDUSTRIA│            │ 3. OPCIÓN DE RECOMPRA EXCLUSIVA│
│  (Traspaso del Dominio Pleno)│            │   (Uso y Disfrute Continuado)│            │      (Derecho de 'Buy-Back') │
└──────────────┬───────────────┘            └──────────────┬───────────────┘            └──────────────┬───────────────┘
               │                                           │                                           │
  • Inyección inmediata de liquidez.           • Garantía de permanencia en la             • Vínculo de recuperación dentro
  • Cancelación de cargas o pasivos.             vivienda habitual o familiar.               de un plazo determinado (2-5 años).
- Compraventa inicial con prima ajustada: El inversor o fondo adquiere el inmueble aplicando habitualmente un descuento de liquidez (haircut) de entre el 15% y el 25% sobre la valoración de tasación de mercado RICS, inyectando capital de forma inmediata al vendedor.
- Contrato de arrendamiento a largo plazo: El vendedor original permanece en el inmueble como arrendatario con un contrato de 3 a 7 años, satisfaciendo un alquiler que garantiza una rentabilidad (yield) neta anual convenida para el comprador (habitualmente entre el 6% y el 9%).
- Derecho de opción de recompra (Buy-Back Option): Se concede al arrendatario la facultad unilateral e irrevocable de reconfigurar el dominio sobre la finca durante la vigencia del contrato, fijando un precio de recompra compuesto por el principal invertido más una prima de revalorización anual pactada.
2. Fiscalidad de la transmisión inicial y el ejercicio de la recompra (IRPF vs. Impuesto sobre Sociedades)
La fiscalidad de esta operación depende directamente de la naturaleza jurídica del titular (persona física en IRPF o vehículo societario patrimonial en el Impuesto sobre Sociedades):
┌──────────────────────────────────────┬──────────────────────────────────┬─────────────────────────────────────────────────┐
│ Figura / Imposición                  │ Tratamiento en la Venta Inicial  │ Tratamiento al Ejercer la Recompra              │
├──────────────────────────────────────┼──────────────────────────────────┼─────────────────────────────────────────────────┤
│ Persona Física (IRPF)                │ Ganancia/Pérdida Patrimonial en │ Incremento del valor de adquisición de la finca. │
│                                      │ la base del ahorro (hasta 28%). │ Pago de ITP por la prima y la compraventa.      │
├──────────────────────────────────────┼──────────────────────────────────┼─────────────────────────────────────────────────┤
│ Sociedad Patrimonial (IS)            │ Integración de la renta en la    │ Contabilización del activo por el precio total   │
│                                      │ base imponible general (25%).    │ satisfecho (precio de opción + prima abonada).   │
├──────────────────────────────────────┼──────────────────────────────────┼─────────────────────────────────────────────────┤
│ Impuesto sobre Transmisiones (ITP) / │ Sujeto a ITP (Comunidad de       │ Devengo de ITP sobre el precio de recompra      │
│ AJD / IVA                            │ Madrid, 6%) o IVA si es mercantil│ pactado + tributación de la prima de opción.    │
└──────────────────────────────────────┴──────────────────────────────────┴─────────────────────────────────────────────────┘
- Tributación en la persona física (IRPF): La transmisión inicial genera una ganancia patrimonial computable por la diferencia entre el valor de adquisición originario y el valor neto de venta. Si la mansión constituye la vivienda habitual del contribuyente y este es mayor de 65 años, la ganancia estará exenta. Si no cumple dicho requisito, la plusvalía tributará en la tarifa del ahorro de IRPF a tipos de entre el 19% y el 28%.
- Tributación en vehículo societario (Impuesto sobre Sociedades): Si el inmueble está titulado por una mercantil patrimonial, el beneficio obtenido computa al 25% en el Impuesto sobre Sociedades. No obstante, si se demuestra que la operación es una mera financiación estructurada (la intención real no es vender sino obtener crédito), la Agencia Tributaria puede recalificar el negocio jurídico exigiendo la imputación de gastos financieros e intereses implícitos.
3. Riesgos de revalorización abusiva, préstamo encubierto y prohibición del pacto comisorio
El aspecto más delicado de la ingeniería contractual del Reverse Rent-to-Own radica en el límite que imponen el Código Civil y la jurisprudencia del Tribunal Supremo frente a las estructuras que enmascaran préstamos gravosos con garantía inmobiliaria.
- La prohibición del Pacto Comisorio (Art. 1859 del Código Civil): El ordenamiento jurídico español prohíbe taxativamente que el acreedor se apropie directamente de las cosas dadas en prenda o hipoteca en caso de impago de la deuda. Si el fondo comprador fija un precio de venta inicial muy por debajo del mercado y condiciona la opción de recompra al pago de cuotas de alquiler leoninas, los tribunales civiles pueden declarar la nulidad de la compraventa por simulación relativa, considerando que la operación es en realidad un préstamo garantizado con la finca (negocio fiduciario en función de garantía).
- Calificación de usura (Ley de 23 de julio de 1908 de Azcárate): Si la prima de revalorización para ejercitar la opción de recompra junto con el rendimiento del alquiler acumulado arrojan una Tasa Anual Equivalente (TAE) desproporcionadamente superior al interés normal del dinero en el momento de la firma, el contrato corre el riesgo de declararse nulo por usurario, obligando al fondo a restituir las cantidades cobradas en exceso.
4. Tratamiento de los derechos de tanteo y retracto y protección registral
Para asegurar la viabilidad del Reverse Rent-to-Own frente a terceros y garantizar la ejecutabilidad de la opción de recompra, la protección registral es determinante:
- Inscripción de la opción de recompra en el Registro de la Propiedad: Conforme al artículo 14 del Reglamento Hipotecario, la opción de recompra debe inscribirse expresamente en el Registro de la Propiedad para que tenga eficacia erga omnes (frente a terceros). Esto impide que el fondo inversor pueda vender la propiedad a un tercero o gravarla con nuevas cargas hipotecarias durante el periodo de arrendamiento sin respetar el derecho de recompra del arrendatario.
- Renuncia expresa al Tanteo y Retracto arrendaticio: El contrato de arrendamiento debe incorporar la renuncia explícita del arrendatario a los derechos de adquisición preferente regulados en el artículo 25 de la Ley de Arrendamientos Urbanos (LAU) sobre la primera venta, supeditando cualquier movimiento a la estricta disciplina del contrato de opción de compra pactado.
- Depósito notarial del precio de ejercicio: Para evitar que el inversor trate de obstaculizar el ejercicio de la recompra al término del contrato, se suele formalizar una cláusula de consignación o depósito notarial (escrow), bastando el requerimiento fehaciente y el depósito bancario del precio por parte del comprador original para otorgar de forma unilateral la escritura de reconsolidación del dominio.

