
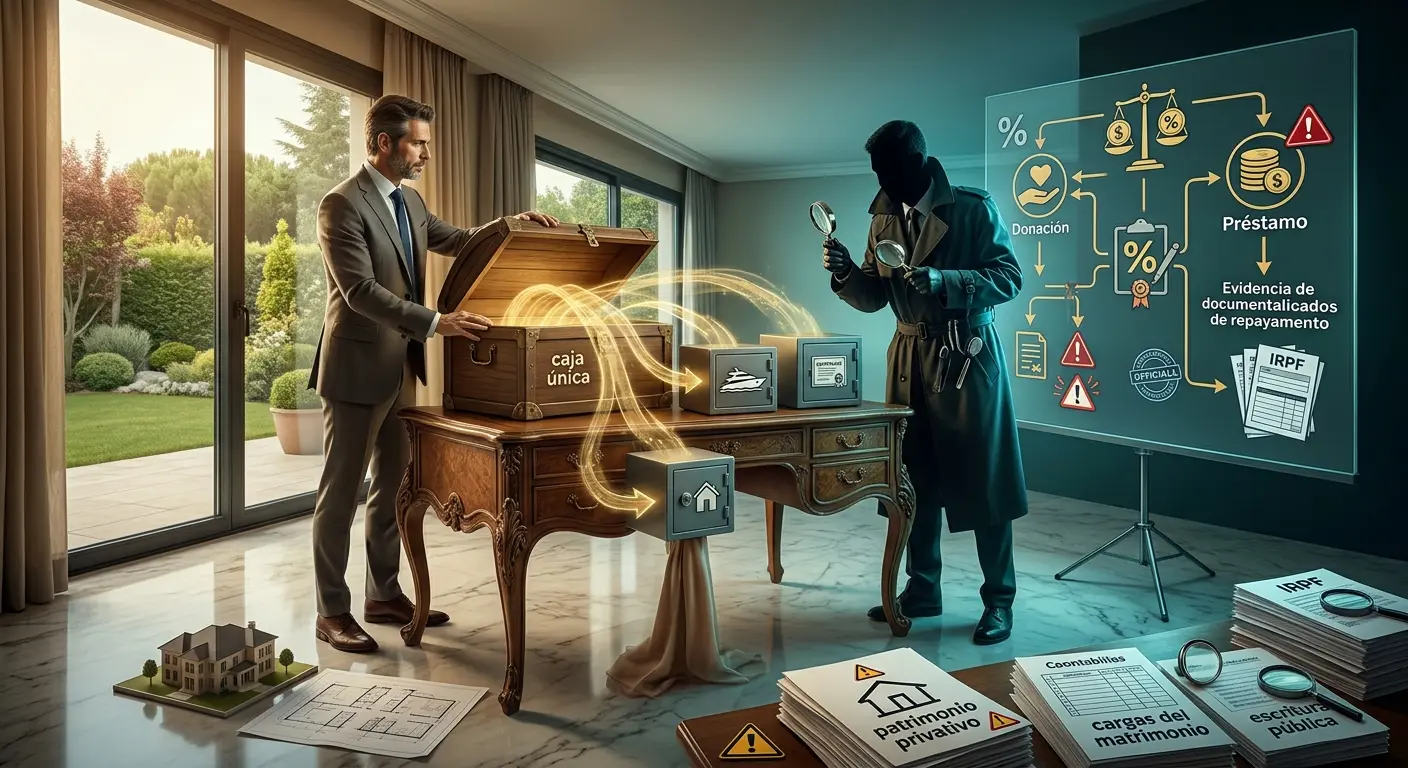
Esta estructura garantiza la independencia patrimonial y protege el activo familiar de posibles contingencias empresariales o mercantiles. Sin embargo, en la praxis cotidiana de la gestión familiar, es frecuente caer en la inercia de la «caja única»: transferencias periódicas o extraordinarias de fondos desde las cuentas personales o vehículos de inversión de un cónyuge hacia el otro para financiar la compra de una mansión a nombre exclusivo de este último, asumir la amortización de sus cargas hipotecarias o sufragar reformas de gran envergadura.
Lejos de considerarse una mera aportación para levantar las cargas del matrimonio, la Agencia Tributaria y la Consejería de Economía y Hacienda de la Comunidad de Madrid analizan estas operaciones bajo una rigurosa lupa inspectora. La falta de formalización fehaciente convierte estos flujos financieros en un foco crítico de contingencia fiscal, con un elevado riesgo de recalificación en el Impuesto sobre Sucesiones y Donaciones (ISD) o en la imposición sobre la renta.
1. El marco civil vs. la realidad tributaria: La trampa de las «cargas del matrimonio»
En el régimen de separación de bienes (artículo 1435 y siguientes del Código Civil), cada cónyuge conserva la propiedad, administración y libre disposición de sus bienes presentes y futuros. Aunque el artículo 1438 establece el deber de ambos de contribuir al sostenimiento de las cargas del matrimonio (vivienda habitual, alimentación, educación de los hijos), la jurisprudencia del Tribunal Supremo y la doctrina de la Dirección General de Tributos (DGT) son categóricas:
- Límite de la «carga del matrimonio»: El concepto de carga del matrimonio abarca los gastos de consumo ordinario y mantenimiento del hogar, pero no incluye la adquisición o incremento patrimonial de bienes inmuebles privativos.
- La aportación no equitativa: Si el cónyuge A transfiere a la cuenta del cónyuge B 2.500.000 € para adquirir una residencia o pagar a una constructora por una reforma integral en una finca de titularidad exclusiva de B, no se está sufragando un gasto corriente del hogar, sino financiado de forma directa el patrimonio de un tercero.
2. Los criterios de la Inspección de Tributos: Recalificación y presunciones
Ante la detección de transferencias bancarias o pagos cruzados entre cónyuges sin contraprestación directa, la Inspección de Tributos acude a dos figuras jurídicas principales para regularizar la situación tributaria:
                               ┌──────────────────────────────────────────────┐
                               │       MOVIMIENTO DE FONDOS ENTRE CÓNYUGES    │
                               └──────────────────────┬───────────────────────┘
                                                      │
                       ┌──────────────────────────────┴──────────────────────────────┐
                       │                                                             │
        ▼                                                                             ▼
┌──────────────────────────────┐                                            ┌──────────────────────────────┐
│     DONACIÓN NO DECLARADA    │                                            │  PRÉSTAMO ENTRE PARTICULARES │
│         (ISD - Cuota)        │                                            │     (Sin devengo de interés) │
└──────────────┬───────────────┘                                            └──────────────┬───────────────┘
               │                                                                           │
  • Devengo automático del ISD en la cuota.                                   • Obligación de justificar devolución.
  • Aplicación de bonificación autonómica del 99%                             • Riesgo de imputación de rendimiento
    (exige formalización en documento público).                                 del capital mobiliario en IRPF si no hay pacto.
A. Recalificación como Donación Implícita (ISD)
Si la Agencia Tributaria comprueba que el cónyuge A pagó el precio de compra del inmueble privativo de B (o transfirió los fondos necesarios para su adquisición), presumirá la existencia de una donación lucrativa inter vivos.
- Pérdida de la bonificación por falta de requisito formal: En la Comunidad de Madrid, las donaciones entre cónyuges (Grupo II) disfrutan de una bonificación del 99% en la cuota del ISD. Sin embargo, la normativa del ISD condiciona estrictamente el disfrute de esta bonificación a que la donación se formalice en documento público (escritura notarial) y a que se justifique el origen de los fondos.
- La sanción de la regularización inspectora: Si la donación se descubre tras un requerimiento o inspección antes de haberse elevado a escritura pública y presentado la autoliquidación, se pierde el derecho a aplicar la bonificación del 99%. En estos casos, sobre una transferencia no formalizada de 1.000.000 €, el cónyuge adquirente pasará de pagar una cuota simbólica a afrontar la tarifa progresiva ordinaria del ISD (con tipos efectivos superiores al 25%-30%), más los correspondientes intereses de demora y sanciones administrativas (del 50% al 150%).
B. Consideración como Préstamo entre Particulares (Mutuo Civil)
Para evitar la imputación de una donación, las partes suelen alegar que la transferencia constituyó un préstamo sin intereses (mutuo entre particulares). Aunque los préstamos entre familiares están exentos en el Impuesto sobre Transmisiones Patrimoniales (ITP), la Inspección exige un rigor formal probatorio muy exigente:
- Carga de la prueba y devolución efectiva: No basta con presentar un contrato privado fechado a posteriori. La Inspección verifica si existe un calendario de amortización real, un plazo de vencimiento fijado y, sobre todo, evidencia de pagos bancarios de devolución por parte del cónyuge prestatario.
- Imputación en el IRPF por presunción de onerosidad: Si se demuestra la existencia del préstamo pero no se ha pactado expresamente la gratuidad en el contrato, el artículo 6.5 de la Ley del IRPF presume la onerosidad de las cesiones de capital, imputando en el IRPF del cónyuge prestamista un rendimiento de capital mobiliario a tipo de interés legal del dinero sobre las cantidades transferidas.
3. Asunción del pago de cuotas hipotecarias e inversiones en reformas
Un escenario habitual en las residencias de La Moraleja se produce cuando la finca está a nombre de uno de los cónyuges pero la amortización del préstamo hipotecario o el coste de las obras de acondicionamiento se atiende desde una cuenta conjunta alimentada mayoritariamente por las rentas del otro cónyuge.
┌──────────────────────────────────────┬──────────────────────────────────┬─────────────────────────────────────────────────┐
│ Operación Realizada                  │ Interpretación de Tributos       │ Contingencia Fiscal y Consecuencia              │
├──────────────────────────────────────┼──────────────────────────────────┼─────────────────────────────────────────────────┤
│ Pago de cuotas hipotecarias del      │ Donación periódica a favor del   │ Acumulación de donaciones en el ISD.           │
│ inmueble privativo del cónyuge B     │ cónyuge titular (Cónyuge B).     │ Pérdida de bonificación del 99% si no hay       │
│ mediante cuenta exclusiva de A.      │                                  │ escritura pública acumulativa.                  │
├──────────────────────────────────────┼──────────────────────────────────┼─────────────────────────────────────────────────┤
│ Obras de reforma de lujo pagadas por │ Incremento patrimonial lucrativo  │ Imputación de donación por el importe de las    │
│ el cónyuge no propietario.           │ en la finca de titularidad de B. │ facturas de contrata satisfechas por A.        │
├──────────────────────────────────────┼──────────────────────────────────┼─────────────────────────────────────────────────┤
│ Abono desde cuenta corriente mixta   │ Presunción de titularidad por    │ Exigencia de prueba documental del origen       │
│ con fondos no diferenciados.         │ mitades (Art. 4 Ley del IP).     │ de las aportaciones para evitar donación tácita.│
└──────────────────────────────────────┴──────────────────────────────────┴─────────────────────────────────────────────────┘
4. Estrategias de blindaje y prevención patrimonial
Para evitar regularizaciones fiscales severas y mantener la seguridad jurídica en la ordenación de los activos familiares, los despachos especializados y family offices del corredor A-1 recomiendan articular estas operaciones mediante protocolos estrictos:
- Formalización previa en Escritura Pública de Donación: Si la intención es transferir capital de forma definitiva para equilibrar patrimonios o adquirir la vivienda, la donación debe liquidarse elevándola a escritura pública notarial antes de la transferencia o en el mismo acto de compraventa, asegurando la aplicación del 99% de bonificación del ISD de la Comunidad de Madrid.
- Contrato de Préstamo entre Particulares registrado: Si se opta por la vía del préstamo, se debe redactar un contrato formal con cláusula explícita de gratuidad (0% de interés), registralo a efectos de fecha cierta mediante el Modelo 600 de ITP/AJD (exento) y establecer transferencias periódicas registradas de devolución, por simbólicas que sean.
- Adquisición en Proindiviso proporcional: Cuando ambos cónyuges aportan capital a la compraventa pero solo uno figura como propietario, la solución técnica consiste en otorgar la escritura pública de compra en proindiviso, asignando a cada cónyuge un porcentaje de titularidad equivalente al capital real aportado por cada uno en el momento del desembolso inicial y de la asunción del préstamo hipotecario.

