
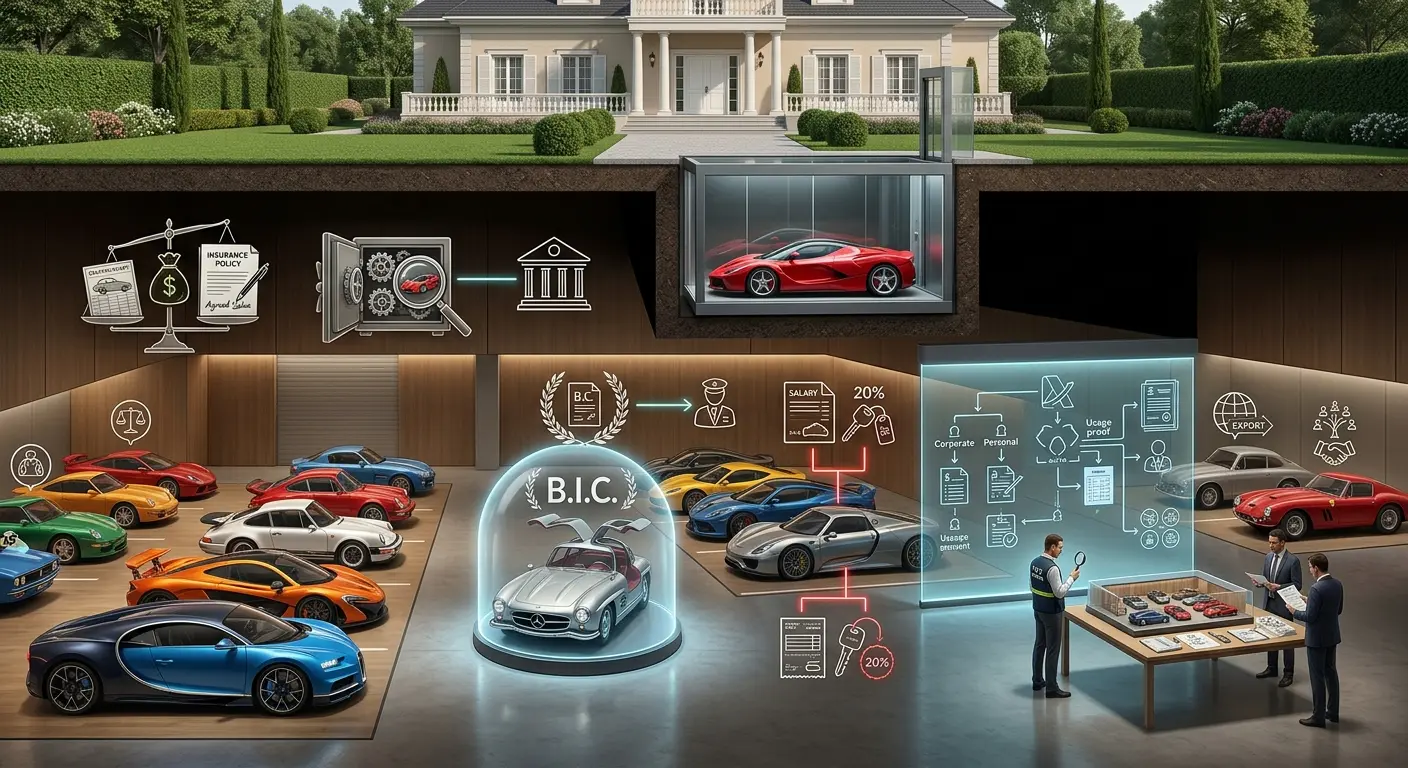
Garajes subterráneos climatizados que albergan ediciones limitadas de Ferrari, Porsche, Bugatti o clásicos de competición de mediados del siglo XX, cuyo valor conjunto supera con frecuencia el de la propia residencia que los cobija. Sin embargo, lo que para los family offices y grandes patrimonios constituye un activo refugio de alta revalorización y baja correlación financiera, se ha convertido en uno de los focos prioritarios de vigilancia para la Agencia Tributaria y la Hacienda autonómica madrileña.
La coexistencia entre el Impuesto sobre el Patrimonio (IP) —reactivado en la Comunidad de Madrid tras la entrada en vigor del Impuesto Temporal de Solidaridad de las Grandes Fortunas (ITSGF)— obliga a los propietarios de estas flotas a someter sus garajes a una auditoría fiscal de alta precisión. A diferencia de los activos financieros cotizados, cuya valoración es automática, los automóviles de colección y superdeportivos de producción restringida operan bajo criterios de valoración de mercado, excepciones del Patrimonio Histórico y estructuras societarias que la Inspección analiza bajo una lupa cada vez más estricta.
1. El criterio de valoración: El abismo entre las tablas de Hacienda y el valor real de mercado
El primer error recurrente en la declaración patrimonial de vehículos de alta gama consiste en aplicar las tablas oficiales de valoración de medios de transporte usadas publicadas anualmente por el Ministerio de Hacienda (utilizadas habitualmente para liquidar el Impuesto sobre Transmisiones Patrimoniales en compraventas ordinarias).
- La regla del artículo 18 de la Ley del Impuesto sobre el Patrimonio: La normativa tributaria es taxativa: los vehículos terrestres, embarcaciones y aeronaves de propiedad particular deben computarse en la base imponible por su valor de mercado a la fecha de devengo del impuesto (31 de diciembre de cada ejercicio).
- El cruce de datos con las pólizas de seguro (Agreed Value): Para verificar que el contribuyente no infravalora un modelo exclusivo —como un Ferrari F40, un Mercedes-Benz 300 SL Gullwing o un hypercar híbrido de tirada limitada cuya cotización en subastas internacionales triplica su precio original de catálogo—, la Inspección de Tributos recurre sistemáticamente a los requerimientos de información a las compañías aseguradoras especializadas. Si una pieza figura asegurada bajo una póliza de valor pactado (agreed value) por 3,5 millones de euros, pero se declara en Patrimonio por el valor residual de las tablas ministeriales (apenas unos miles de euros por antigüedad), la regularización con sanción por ocultación de base imponible es prácticamente automática.
2. Vehículos particulares frente a bienes afectos: El cerco a las flotas en sociedades patrimoniales
Durante décadas, una práctica extendida entre los grandes tenedores consistía en titular los superdeportivos y vehículos de representación a través de las mismas sociedades mercantiles o holdings familiares que gestionaban sus inversiones inmobiliarias o empresariales, buscando deducir el IVA soportado en la adquisición, los gastos de mantenimiento y amortización en el Impuesto sobre Sociedades, y excluir los vehículos de la tributación personal en Patrimonio.
La jurisprudencia del Tribunal Supremo y los planes anuales de control tributario han cerrado esta vía mediante el principio de afectación exclusiva a la actividad económica:
┌──────────────────────────────────────┬──────────────────────────────────┬─────────────────────────────────────────────────┐
│ Régimen de Titularidad               │ Criterio de la Agencia Tributaria│ Contingencia Fiscal y Consecuencia              │
├──────────────────────────────────────┼──────────────────────────────────┼─────────────────────────────────────────────────┤
│ Titularidad Directa (Persona Física) │ Computa al 100% por valor real   │ Tributación directa en la escala progresiva del │
│                                      │ de mercado a 31 de diciembre.    │ Impuesto sobre el Patrimonio / Grandes Fortunas.│
├──────────────────────────────────────┼──────────────────────────────────┼─────────────────────────────────────────────────┤
│ Sociedad Mercantil Operativa         │ Exige prueba fehaciente de uso   │ Si se detecta uso particular del socio o        │
│ (Sin actividad de alquiler/motor)    │ exclusivo empresarial.           │ administrador, se imputa retribución en especie.│
├──────────────────────────────────────┼──────────────────────────────────┼─────────────────────────────────────────────────┤
│ Sociedad de Coleccionismo o          │ Requiere estructura de negocio   │ Sin ingresos reales de mercado ni empleados, se │
│ Alquiler de Clásicos                 │ real, medios materiales y personal│ recalifica como sociedad de mera tenencia.      │
└──────────────────────────────────────┴──────────────────────────────────┴─────────────────────────────────────────────────┘
- La presunción de uso privativo: Salvo que el contribuyente acredite de forma incontestable que el vehículo está afecto exclusivamente a una actividad empresarial real (como empresas de alquiler de vehículos de lujo sin conductor con flota abierta al público o escuderías de competición con patrocinios comerciales auditables), Hacienda considera que el automóvil se encuentra a disposición para el uso privado del socio o administrador.
- Doble penalización tributaria: Cuando se desmonta la afectación empresarial, la sociedad pierde el derecho a deducir las cuotas de amortización y mantenimiento en el Impuesto sobre Sociedades, mientras que al socio residente en La Moraleja se le imputa en su IRPF una retribución en especie calculada habitualmente sobre el 20% anual del valor de mercado del vehículo. Adicionalmente, el valor del automóvil se excluye del cómputo de activos afectos para aplicar la exención de empresa familiar en el Impuesto sobre el Patrimonio.
3. El blindaje mediante la Ley del Patrimonio Histórico Español: Requisitos para la exención
La única vía legalmente sólida para mitigar o neutralizar el impacto fiscal de las colecciones de automoción de alto valor en el Impuesto sobre el Patrimonio reside en el artículo 4.Tres de la Ley del Impuesto sobre el Patrimonio, que declara exentos los bienes integrantes del Patrimonio Histórico Español y los bienes culturales inscritos en los registros oficiales.
Para que un automóvil clásico o de colección logre esta protección fiscal frente a Hacienda, no basta con que posea matrícula histórica de la Dirección General de Tráfico (DGT) o supere los 30 años de antigüedad. La normativa fiscal exige cumplir requisitos cualitativos mucho más estrictos:
- Declaración de Bien de Interés Cultural (BIC) o inclusión en el Inventario General: El vehículo debe poseer un valor histórico, técnico o industrial singular acreditado ante el Ministerio de Cultura o la Consejería de Cultura de la Comunidad de Madrid, obteniendo su inscripción formal en el Inventario General de Bienes Muebles o la declaración de Bien de Interés Cultural.
- Acreditación de singularidad histórica: Suelen acceder a esta categoría unidades con palmarés documentado en competiciones internacionales históricas (como las 24 Horas de Le Mans o la Mille Miglia), prototipos únicos de carroceros históricos o vehículos que pertenecieron a personalidades relevantes del Estado o la industria.
- Obligaciones de conservación y exhibición pública: La exención fiscal conlleva contrapartidas administrativas ineludibles. El propietario debe garantizar la conservación íntegra del vehículo en su estado original, notificar cualquier traslado o intención de venta (sujeta a derecho de tanteo y retracto a favor de la Administración) y permitir su inspección técnica o cesión temporal para exposiciones públicas cuando así lo requiera la autoridad cultural.
4. Planificación sucesoria y custodia internacional de flotas de inversión
Más allá de la foto fija anual a 31 de diciembre, los family offices estructuran la tenencia de estas colecciones atendiendo a su futura transmisión hereditaria. En la Comunidad de Madrid, aunque las adquisiciones mortis causa entre padres e hijos disfrutan de la bonificación del 99% en el Impuesto sobre Sucesiones y Donaciones, la falta de liquidez inmediata para afrontar otros tributos o repartir lotes indivisibles entre herederos suele generar conflictos patrimoniales.
Por ello, en colecciones que superan los diez o quince millones de euros, los asesores patrimoniales suelen recomendar dos medidas de gobernanza:
- Tasaciones periciales independientes periódicas: Documentar cada dos o tres años el estado mecánico, la trazabilidad de números de chasis (matching numbers) y la cotización internacional mediante certificados de casas de subastas o peritos acreditados, blindando el valor declarado ante eventuales comprobaciones de valores.
- Protocolos familiares de adjudicación y conservación: Establecer en las capitulaciones o protocolos sucesorios la adjudicación indivisa de la colección a favor de los herederos con capacidad financiera para asumir sus costes estructurales de seguros, climatización y mantenimiento especializado, compensando al resto de legitimarios con activos financieros líquidos.

