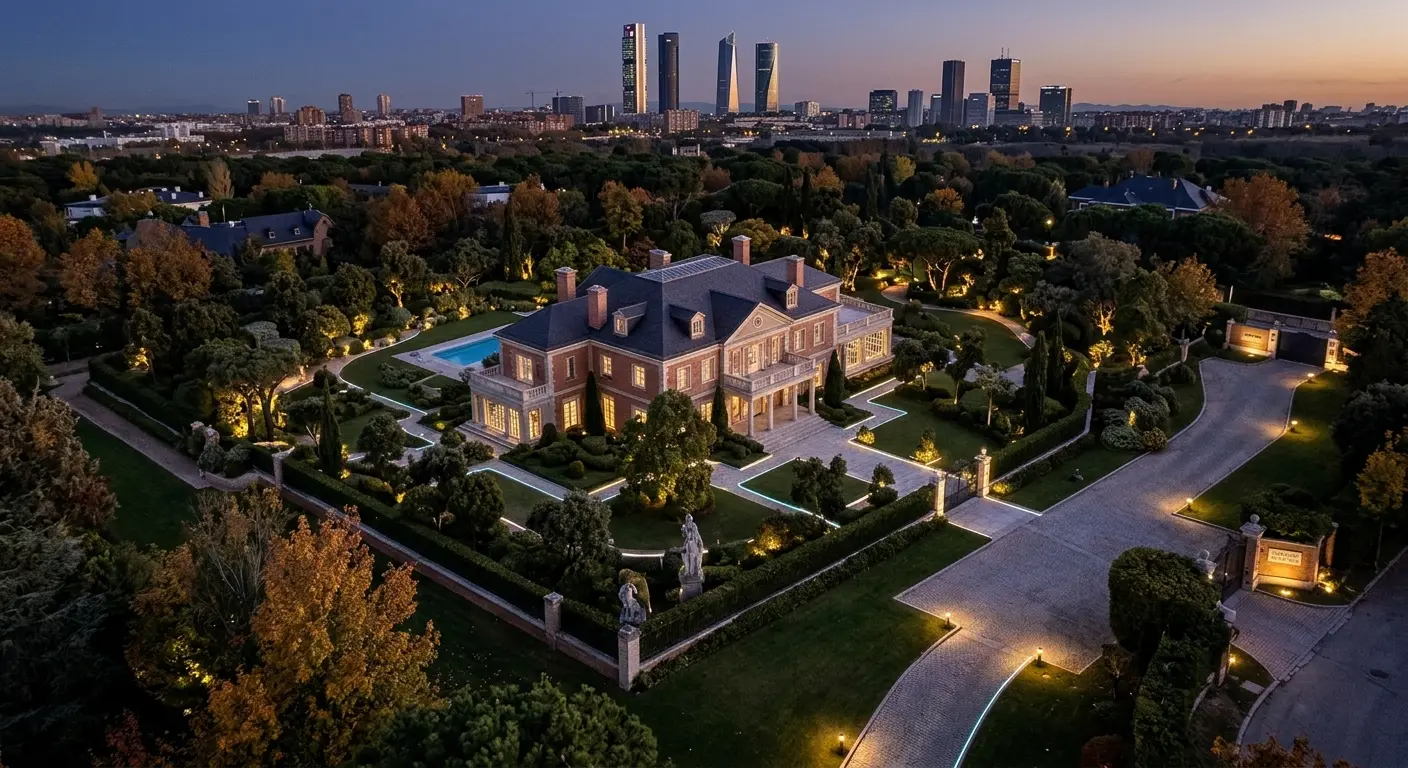
La consolidación del marco del Impuesto sobre el Incremento de Valor de los Terrenos de Naturaleza Urbana (IIVTNU) —tras las reformas estatales y la actualización de las ordenanzas fiscales de Alcobendas— ha transformado la fiscalidad asociada a la propiedad del suelo prime en La Moraleja, El Soto y Encinar de los Reyes. En parcelas de gran formato (de 2.500 m² a más de 10.000 m²), donde el valor catastral asignado únicamente al suelo puede alcanzar o superar fácilmente los cientos de miles de euros, las transmisiones mortis causa, las reorganizaciones de la titularidad indirecta y los diferimientos mediante vehículos societarios exigen una planificación técnica rigurosa para mitigar el impacto fiscal tributario.
1. El cálculo del IIVTNU en Alcobendas: Estimación Objetiva vs. Estimación Directa
El marco normativo aplicable en Alcobendas exige a los sujetos pasivos evaluar dos metodologías alternativas para determinar la base imponible del impuesto en cada operación de transmisión:
- Método Objetivo (Coeficientes por años de tenencia): La base imponible resulta de aplicar al valor catastral del suelo del inmueble en el momento del devengo un coeficiente que varía según los años de tenencia. Alcobendas aplica los coeficientes aprobados conforme a los límites máximos estatales, fijando un gravamen municipal (hasta el 29,50% – 30% sobre la base imponible obtenida).
- Método Real o Directo (Ganancia Patrimonial Efectiva): Permite tributar por la plusvalía real obtenida en la transmisión del terreno. La base imponible se calcula multiplicando el incremento de valor real (diferencia entre el precio de transmisión y el de adquisición) por el porcentaje que representa el valor catastral del suelo sobre el valor catastral total del inmueble.
- Inexistencia de plusvalía real: Si el contribuyente acredita que el valor del terreno no se ha incrementado (o ha generado una pérdida patrimonial real), la operación no está sujeta al impuesto.
                               ┌──────────────────────────────────────────────┐
                               │       DETERMINACIÓN DE LA BASE IMPONIBLE     │
                               └──────────────────────┬───────────────────────┘
                                                      │
                       ┌──────────────────────────────┴──────────────────────────────┐
                       │                                                             │
        ▼                                                                             ▼
┌──────────────────────────────┐                                            ┌──────────────────────────────┐
│       MÉTODO OBJETIVO        │                                            │     MÉTODO REAL / DIRECTO    │
└──────────────┬───────────────┘                                            └──────────────┬───────────────┘
               │                                                                           │
  • (Valor Catastral Suelo) × Coeficiente                                     • (Precio Venta − Precio Compra) × % Suelo
  • Conveniente en tenencias largas con                                        • Conveniente en tenencias cortas o
    ganancias reales muy elevadas.                                              transmisiones con reducido margen.
2. El impacto en las parcelas de gran superficie de La Moraleja
A diferencia del mercado residencial convencional de pisos urbanos, las residencias unifamiliares en La Moraleja presentan una asimetría estructural en su valor catastral, donde el peso del suelo representa el porcentaje dominante (con frecuencia entre el 70% y el 85%) del valor catastral total.
- Tenencias superiores a 20 años: En parcelas adquiridas o heredadas en décadas pasadas, el coeficiente objetivo aplicado (entorno al 0,40) genera bases imponibles objetivas muy elevadas al impactar sobre valores catastrales de suelo de gran cuantía. En estos escenarios, si la plusvalía real obtenida es modesta respecto a la última valoración de referencia, la aplicación del método real o estimación directa puede lograr reducciones sustanciales en la cuota tributaria a ingresar.
- Ventas con poco margen o transmisiones recientes: Para transmisiones de parcelas adquiridas en periodos recientes (menos de 5 años) donde la revalorización neta ha sido contenida, la estimación directa se consolida como la vía idónea para evitar cuotas objetivas desproporcionadas.
3. Optimización en transmisiones ‘mortis causa’ y bonificaciones autonómico-municipales
El fallecimiento del titular de una parcela prime desencadena el hecho imponible del IIVTNU por causa de muerte (mortis causa). La estrategia de adjudicación de herencia en Alcobendas se articula en torno a los siguientes ejes clave:
- Límite de bonificación en vivienda habitual: Las ordenanzas fiscales de Alcobendas recogen bonificaciones por herencia entre cónyuges, ascendientes y descendientes directos (que pueden alcanzar hasta el 85% de la cuota). Sin embargo, esta bonificación suele acotarse a la vivienda habitual del causante o a parcelas de uso específico bajo ciertos baremos de valor catastral, quedando el exceso de suelo secundario o fincas colindantes segregadas sujeto al tipo general.
- Plazos de autoliquidación y prórrogas: El plazo reglamentario para autoliquidar el impuesto en herencias es de 6 meses desde el fallecimiento, prorrogable por otros 6 meses adicionales mediante solicitud expresa formalizada dentro del primer semestre. La correcta sincronización de la aceptación de herencia con la tasación pericial del suelo permite elegir el método de cálculo (objetivo o real) que arroje la menor carga fiscal.
4. Reestructuraciones societarias y titularidad indirecta
Para evitar las reiteradas anotaciones del IIVTNU municipal en cada relevo generacional, la titularidad del suelo prime en La Moraleja se articula frecuentemente a través de estructuras patrimoniales o holdings familiares.
- Aportaciones de fincas a Sociedades Patrimoniales: La aportación de una parcela unifamiliar a una sociedad patrimonial por parte de una persona física constituye un acto de transmisión sujeto a la Plusvalía Municipal. La entidad debe comparar la cuota derivada del método objetivo frente al real en el momento de la aportación para fijar el valor de adquisición societario.
- Exención por operaciones de reestructuración empresarial: Las fusiones, escisiones totales o parciales, y aportaciones no dinerarias de ramas de actividad sujetas al Régimen Fiscal Especial del Capítulo VII del Título VII de la Ley del Impuesto sobre Sociedades (FEVE) disfrutan de la no sujeción al IIVTNU. Los inmuebles transmitidos mediante estas operaciones societarias no devengan la Plusvalía Municipal en el momento de la reorganización, diferéndose la tributación hasta la siguiente venta a terceros no exenta, momento en el que los años de tenencia se computan desde la adquisición original por la entidad aportante.

